O que é CDI e como ele se relaciona com investimentos de renda fixa
Explicar CDI, percentual do CDI e comparação correta.
O CDI (Certificado de Depósito Interbancário) é a taxa média de juros das operações de empréstimo de um dia entre bancos, negociadas na B3. No mercado de renda fixa, ele é usado como referencial: muitos títulos pagam um percentual dessa taxa, como 90%, 100% ou 110% do CDI. Entender essa relação é essencial para comparar investimentos sem se enganar.
O que é o CDI?
O CDI é uma taxa formada diariamente pelas negociações de Depósitos Interfinanceiros (DI), que são empréstimos de curtíssimo prazo que os bancos fazem entre si para ajustar seus caixas. Essas operações são registradas na B3, que divulga a taxa média ponderada dessas negociações. Esse percentual é conhecido como “taxa DI” e serve de referência para diversos produtos de renda fixa.
Como o CDI se relaciona com a renda fixa?
Títulos de renda fixa podem ter seus rendimentos atrelados a diferentes indexadores: inflação (IPCA), taxa básica (Selic) ou taxas de mercado. Quando um título é “indexado ao CDI”, o retorno não é um valor fixo definido no momento da compra, mas sim um percentual da variação do CDI ao longo do período.
Por exemplo, ao comprar um título que paga 100% do CDI, você receberá, no vencimento, exatamente a variação acumulada do CDI no período. Já um título de 110% do CDI renderá 10% a mais que a taxa CDI acumulada no mesmo intervalo. Mas atenção: isso depende do comportamento futuro do CDI.
O que significa um percentual do CDI?
A expressão “percentual do CDI” indica qual fração da variação do CDI será creditada ao investidor. Se o CDI acumulou 10% em um ano, um título de 90% do CDI renderia 9% no mesmo período, sem considerar custos e impostos. O percentual é um multiplicador aplicado sobre a taxa CDI efetivamente observada.
Exemplo conceitual: 90%, 100% e 110% do CDI
Para ilustrar, vamos supor um cenário hipotético em que o CDI acumulado em 12 meses seja de 10%. Veja o rendimento bruto de cada título:
| Título | Percentual do CDI | CDI no período (hipótese) | Rendimento bruto no período |
|---|---|---|---|
| Título A | 90% | 10% a.a. | 9% a.a. |
| Título B | 100% | 10% a.a. | 10% a.a. |
| Título C | 110% | 10% a.a. | 11% a.a. |
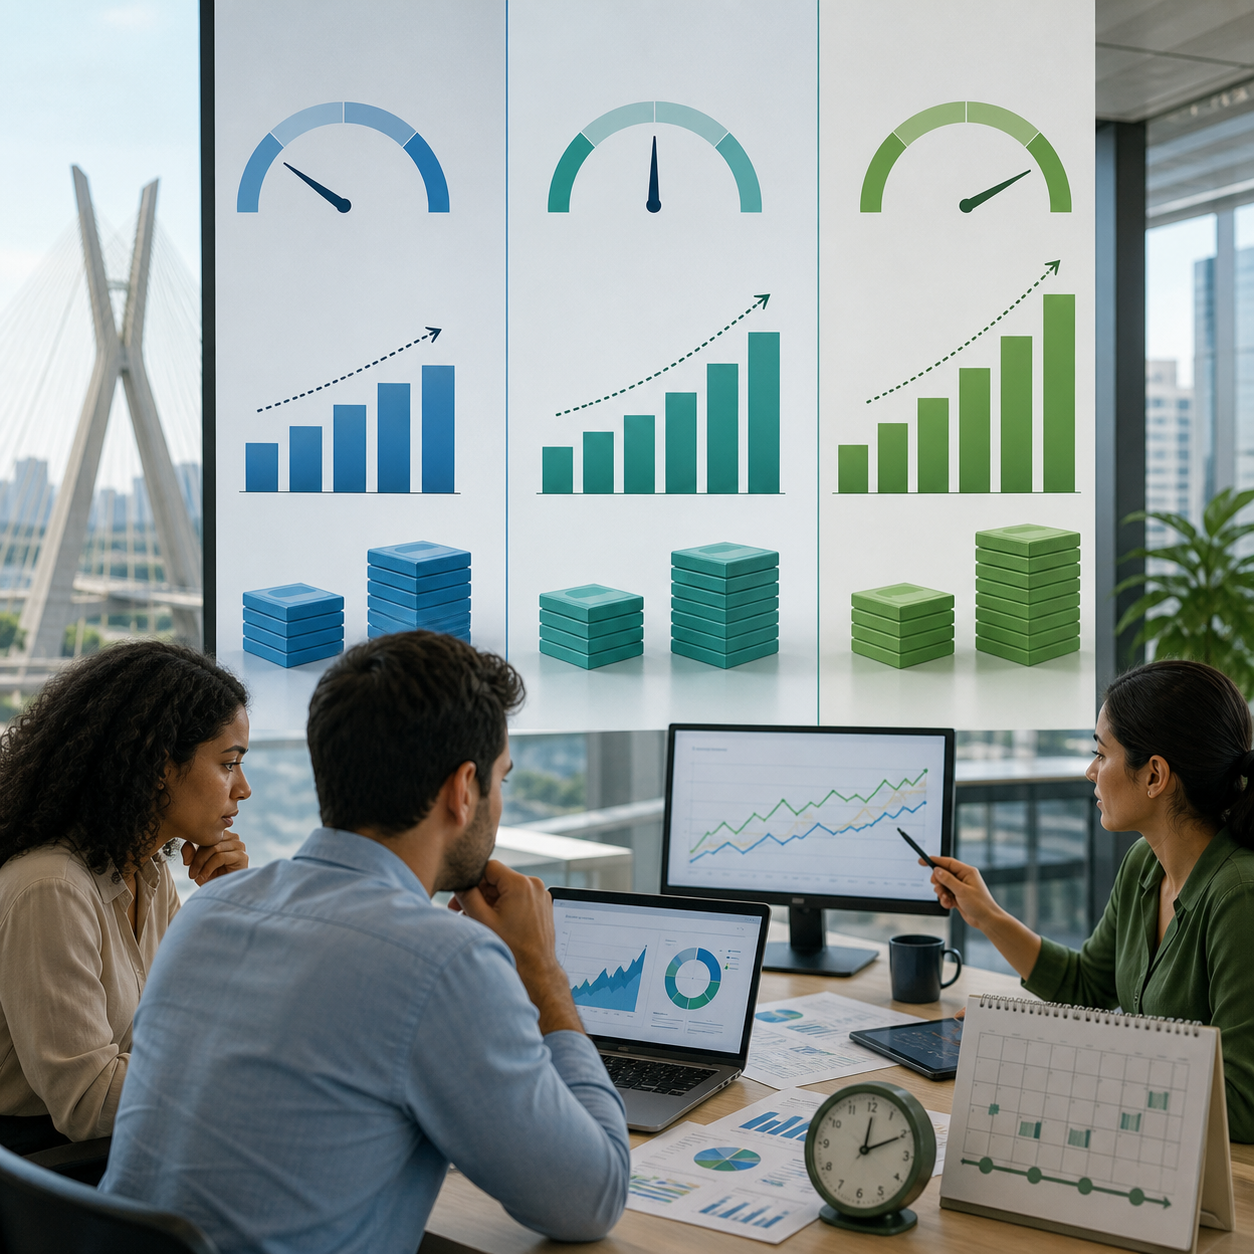
Ressalva temporal: esse cálculo é apenas conceitual e depende do CDI do período. Se o CDI cair para 5% ao ano, os mesmos títulos renderiam 4,5%, 5% e 5,5%, respectivamente. Portanto, comparar um título de 110% do CDI de um ano com um de 90% do CDI de outro ano não é válido, porque a base de cálculo (o CDI) mudou entre os períodos. A comparação correta exige o mesmo intervalo de tempo e a mesma data de referência.
Como comparar investimentos corretamente
- Use o mesmo período: compare sempre o rendimento acumulado do CDI no exato intervalo em que o investimento ficou aplicado.
- Considere o indexador: um título de 100% do CDI não é comparável diretamente a um título de IPCA + 5%, pois os indexadores são diferentes.
- Inclua custos e tributos: taxas de administração, custódia e Imposto de Renda reduzem o retorno líquido. Um título de 110% do CDI com taxa alta pode render menos que um de 100% do CDI sem taxa.
- Avalie o prazo e a liquidez: no curto prazo, o CDI acumulado pode ser menor ou maior que a expectativa inicial. A liquidez também afeta o valor de resgate antecipado.
Riscos, limitações e exceções
Todo investimento em renda fixa possui riscos. O principal é o risco de crédito do emissor: se o banco ou empresa que emitiu o título não honrar o pagamento, o investidor pode perder parte ou todo o capital. Outro ponto é a tributação: pessoas físicas pagam Imposto de Renda sobre o rendimento, com alíquotas que diminuem conforme o prazo. Alguns títulos isentos, como LCI e LCA, não têm essa incidência, mas possuem outras limitações.
Também é importante lembrar que o CDI não é garantido pelo governo, diferentemente da taxa Selic, que é definida pelo Banco Central. O CDI é uma taxa de mercado, influenciada pela liquidez e pela confiança entre bancos. Em situações extremas, o CDI pode se comportar de forma diferente da Selic. Para saber como a Selic é usada na política monetária, consulte o Banco Central.
Aviso de finalidade educacional
Este artigo tem caráter exclusivamente educacional e não configura recomendação de investimento, oferta de crédito ou promessa de resultados. Cada investidor deve avaliar seu próprio perfil, objetivos e custos envolvidos. Dados de mercado mudam constantemente; consulte sempre as fontes oficiais e um profissional qualificado antes de decidir. Informações consultadas em 11 de agosto de 2026.