Risco, retorno e liquidez: o tripé para entender investimentos
Explicar os três critérios sem recomendar ativos.
Antes de escolher qualquer investimento, avalie risco, retorno e liquidez: quem entende esse tripé reduz surpresas e alinha o dinheiro aos seus reais objetivos, mas nenhum desses três pontos, isoladamente, determina a melhor aplicação.
O que significa cada pilar do tripé
Risco, retorno e liquidez são critérios interdependentes. Um investimento de maior retorno potencial geralmente exige que você aceite mais risco, abra mão de liquidez ou ambos. Entender isso evita a armadilha de olhar apenas para a rentabilidade passada ou para a segurança aparente de um produto.
Risco
Risco é a possibilidade de o resultado real do investimento ser diferente do esperado. Ele pode aparecer de várias formas: o emissor do título não pagar (risco de crédito), o preço do ativo oscilar (risco de mercado) ou o prazo de resgate ser inadequado para sua necessidade (risco de liquidez). Como explica a Comissão de Valores Mobiliários, não existe investimento com risco reduzido (mas não nulo), inclusive nas aplicações chamadas de renda fixa. O que muda é o nível e o tipo de exposição. Antes de investir, pergunte-se: “Se este ativo cair 20% ou não puder ser resgatado no prazo que preciso, minha vida financeira continua de pé?”.
Retorno
Retorno é a remuneração obtida ao longo do tempo, mas precisa ser avaliado em termos líquidos e reais. Retorno líquido desconta impostos, taxas de administração, performance e outros custos. Retorno real desconta a inflação. Um investimento que rendeu 10% no ano com inflação de 8% gerou ganho real de aproximadamente 1,85% (fórmula: [(1+0,10)/(1+0,08)]−1). Nenhuma aplicação deve ser analisada apenas pelo valor nominal exibido na tela. Também é preciso avaliar se aquele retorno é compatível com o risco assumido e com o prazo em que você irá realmente precisar do dinheiro.
Liquidez
Liquidez é a velocidade e a facilidade com que você converte um investimento em dinheiro no momento desejado, sem perda relevante de valor. Liquidez alta significa que você resgata rapidamente, como em aplicações com resgate imediato. Liquidez baixa indica que o resgate pode ser lento, sujeito a carência, multa ou venda no mercado por um preço desfavorável. Um imóvel, por exemplo, pode ter ótima valorização, mas baixíssima liquidez. Ao avaliar liquidez, a pergunta certa não é “consigo resgatar?”, mas “consigo resgatar no valor e no prazo que eu preciso?”.
Matriz comparativa conceitual
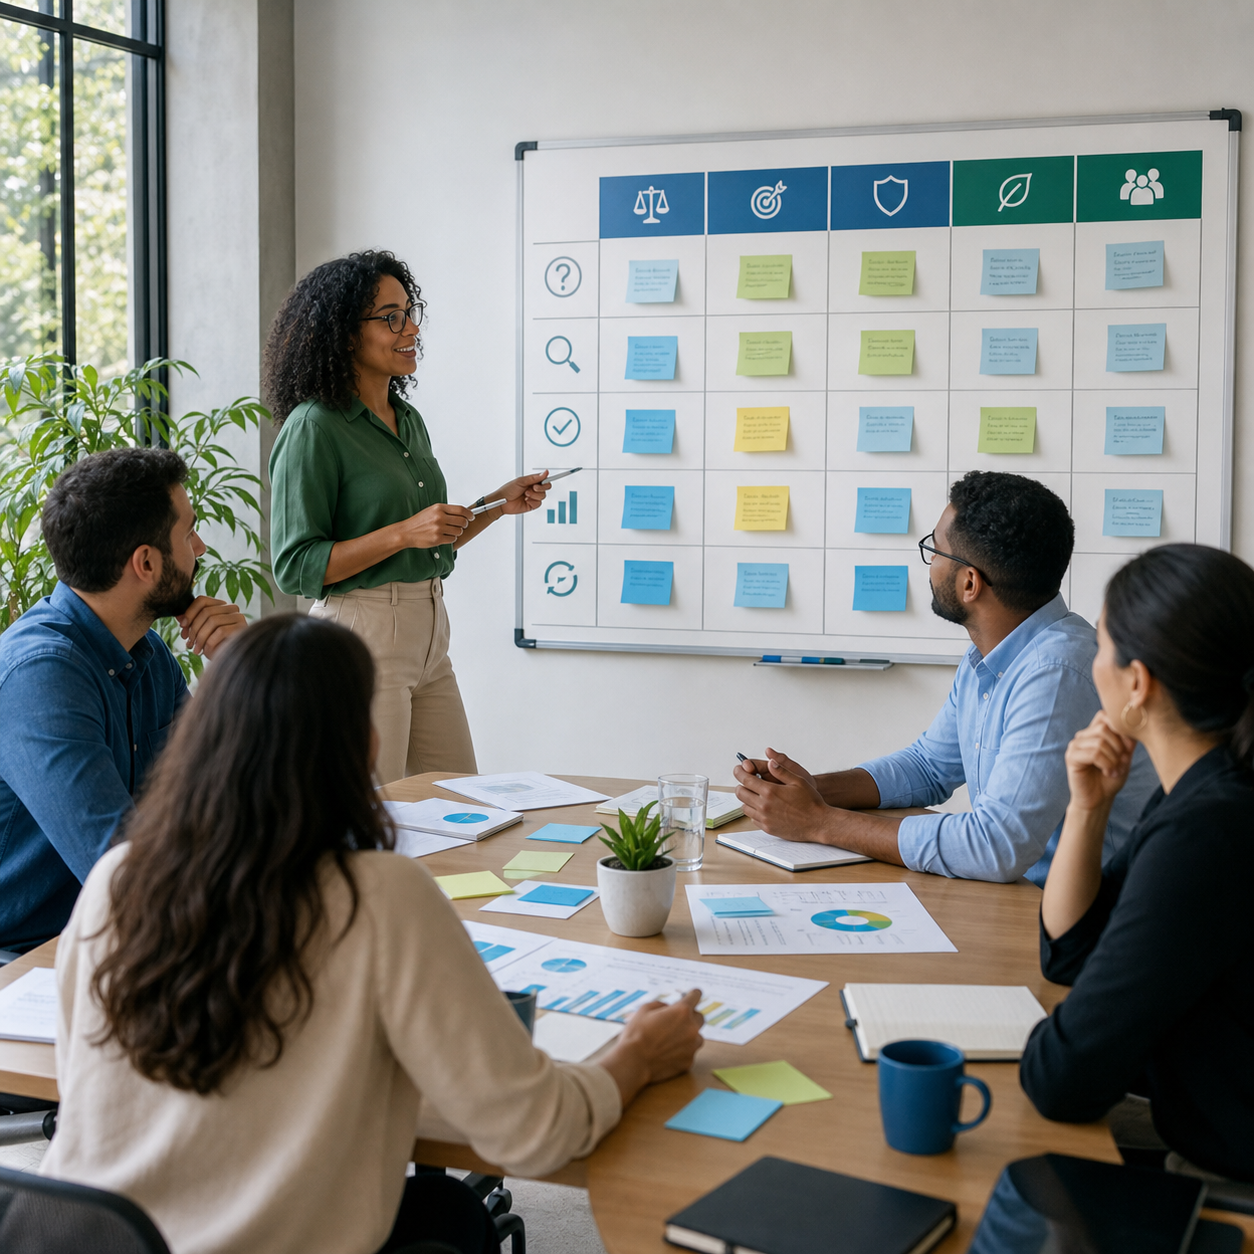
A tabela abaixo resume como os três critérios se relacionam em situações típicas. Ela é conceitual e não indica nenhum produto específico.
| Perfil da operação | Risco | Retorno esperado | Liquidez | Pergunta que define o objetivo |
|---|---|---|---|---|
| Reserva de emergência | Baixo, mas não zero | Baixo a moderado, de preferência sem surpresa negativa | Alta, com resgate rápido e previsível | Se eu precisar do dinheiro hoje, quanto posso perder? |
| Objetivo de curto prazo (até 2 anos) | Deve ser compatível com a tolerância a oscilações | Moderado, com foco em preservação do valor programado | Prazo de resgate conhecido e alinhado à data da meta | O resgate acontece exatamente quando eu precisar? |
| Objetivo de médio prazo (2 a 5 anos) | Aceita oscilações maiores em troca de retorno maior | Potencialmente superior, mas com volatilidade | Média: pode ter janela de saída, mas exige planejamento | Consigo esperar a oscilação passar sem desespero? |
| Objetivo de longo prazo (5+ anos) | Maior exposição a oscilações de mercado | Maior potencial, mas sem garantia de resultado | Média a baixa, dependendo da estratégia | Eu entendo que o longo prazo não elimina o risco, apenas redistribui? |
Perguntas práticas para definir cada objetivo
Antes de analisar qualquer investimento, responda por escrito às perguntas abaixo. Elas funcionam como um checklist que transforma o tripé em decisão concreta, sem depender de recomendação de terceiros.
Risco
- Eu sei exatamente qual é a pior perda possível que este investimento pode apresentar?
- Se essa perda acontecer, meu objetivo continua alcançável?
- O garantidor do produto é o governo, uma instituição privada ou o próprio mercado?
- O risco de crédito, de mercado e de liquidez está claro para mim ou estou confiando em explicação superficial?
Retorno
- O retorno divulgado é líquido de todas as taxas e impostos?
- Qual foi o retorno real médio desse tipo de estratégia em períodos longos, e não apenas no último mês?
- Este retorno é suficiente para superar a inflação e ainda gerar ganho real?
- Eu estou comparando produtos com prazos e riscos semelhantes, ou estou comparando “maçãs com laranjas”?
Liquidez
- Em quantos dias úteis o dinheiro estará disponível na minha conta após o pedido de resgate?
- Existe carência, multa ou perda de rentabilidade em caso de resgate antecipado?
- O horário do pedido de resgate influencia o preço que recebo?
- Se todos os investidores resolverem resgatar ao mesmo tempo, o que acontece com o valor que eu tenho?
Se você não souber responder a essas perguntas, o problema não é o investimento — é a falta de informação. Nesse caso, o passo educado é estudar mais antes de aplicar ou procurar uma fonte oficial, como os canais de educação da CVM e do próprio investidor do governo federal, para entender as características dos investimentos sem pressa.
Limitações e exceções desse raciocínio
O tripé risco, retorno e liquidez é uma lente útil, mas não é uma fórmula mágica. Ele não prevê o futuro, não elimina a possibilidade de perdas e não substitui uma análise pessoal da sua situação completa — incluindo renda, despesas, idade, dependentes e capacidade de poupar. Além disso, alguns investimentos combinam características diferentes: um título longo com liquidez diária pode dar a falsa sensação de segurança, porque a liquidez existe, mas o preço de mercado pode ser muito volátil. Outros produtos têm proteção de crédito, mas prazo longo e multa de resgate. Por isso, cada característica deve ser avaliada em conjunto e em moeda real.
Outra limitação importante: retorno passado não garante retorno futuro. Rentabilidade divulgada de períodos anteriores pode não se repetir, especialmente em ativos de renda variável e em fundos de investimento. Custos como taxa de performance e taxa de administração reduzem o ganho final e devem ser calculados no seu cenário, não no cenário ilustrativo do material de divulgação. E lembre-se: não existe aplicação “com risco reduzido (mas não nulo)”; existe aplicação com risco melhor compreendido por você.
Este artigo tem finalidade exclusivamente educacional. Ele não constitui oferta, recomendação ou consultoria de investimento. Cada pessoa deve avaliar seus próprios objetivos, perfil e condições antes de tomar decisões financeiras.
Fontes consultadas
- Comissão de Valores Mobiliários – Entenda as características dos investimentos
- Comissão de Valores Mobiliários – Educação e inclusão financeira
Data de consulta: 11 de agosto de 2026.
Aviso editorial: este conteúdo tem finalidade educacional e não constitui recomendação individual de investimento, crédito ou contratação. Avalie sua realidade e consulte as fontes oficiais antes de decidir.