Crédito rotativo do cartão: como funciona e por que exige cuidado
Explicar regras, custos e alternativas ao pagamento parcial da fatura.
Crédito rotativo do cartão é a modalidade de crédito que entra em ação quando você paga um valor entre o mínimo e o total da fatura. O restante vira uma dívida financiada com juros, compostos se não for quitado no mês seguinte. Embora seja acionado automaticamente, ele exige cuidado porque pode transformar uma conta simples em um saldo devedor demorado e caro.
O que é o crédito rotativo
O crédito rotativo é um financiamento de curto prazo oferecido pela administradora do cartão quando o titular não paga o valor integral da fatura. Em vez de pagar tudo, o cliente paga um valor menor, que pode ser apenas o pagamento mínimo. A diferença entre o total da fatura e o valor pago vira um saldo devedor sobre o qual incidem juros. O Banco Central explica, na página oficial de cidadania financeira, que essa é uma das linhas de crédito mais caras do mercado, e que o consumidor deve avaliar o custo antes de usá-la: https://www.bcb.gov.br/cidadaniafinanceira/cartao.
Como o rotativo é acionado
O acionamento ocorre automaticamente quando a administradora recebe um pagamento parcial da fatura. Por exemplo, se a fatura total é de R$ 1.000,00 e você paga R$ 300,00, o saldo de R$ 700,00 entra no rotativo. A partir daí, os encargos incidem sobre esse saldo. É comum que esse valor seja parcelado automaticamente ou que a instituição ofereça uma opção de parcelamento no mês seguinte. Segundo o BCB, quando o cliente não quita o valor devido, a instituição financeira deve apresentar uma alternativa de parcelamento do saldo devedor. Os detalhes dessa regra estão na página sobre limites de juros do cartão: https://www.bcb.gov.br/estabilidadefinanceira/limitesjuroscartao.
O que o Banco Central estabelece
O Conselho Monetário Nacional e o Banco Central definem limites para os juros do crédito rotativo e do parcelado do rotativo. A intenção é impedir que o saldo devedor cresça de forma desproporcional em relação ao valor original. As normas vigentes estão resumidas na página oficial do BCB sobre limites e juros do cartão: https://www.bcb.gov.br/estabilidadefinanceira/limitesjuroscartao. É importante não confundir: o rotativo tem regras próprias, e o parcelado do rotativo é uma etapa posterior, com condições diferentes. Mesmo com esses limites, o custo pode ser alto se a dívida permanecer por vários meses.
Por que o rotativo exige cuidado
Os principais riscos do crédito rotativo são:
- Juros elevados: incidenciam sobre o saldo devedor de forma contínua.
- Efeito composto: se você não quitar todo o saldo no mês seguinte, os juros voltam a incidir sobre um valor maior.
- Limitações nas alternativas: em vez de resolver o problema, o pagamento parcial pode apenas adiá-lo.
- Impacto no orçamento: uma fatura não paga integralmente pode consumir renda futura por vários períodos.
O rotativo também pode gerar encargos adicionais, como tributos e tarifas, que variam conforme a instituição. Por isso, antes de pagar apenas o mínimo, verifique o valor total da dívida e projete a próxima fatura.
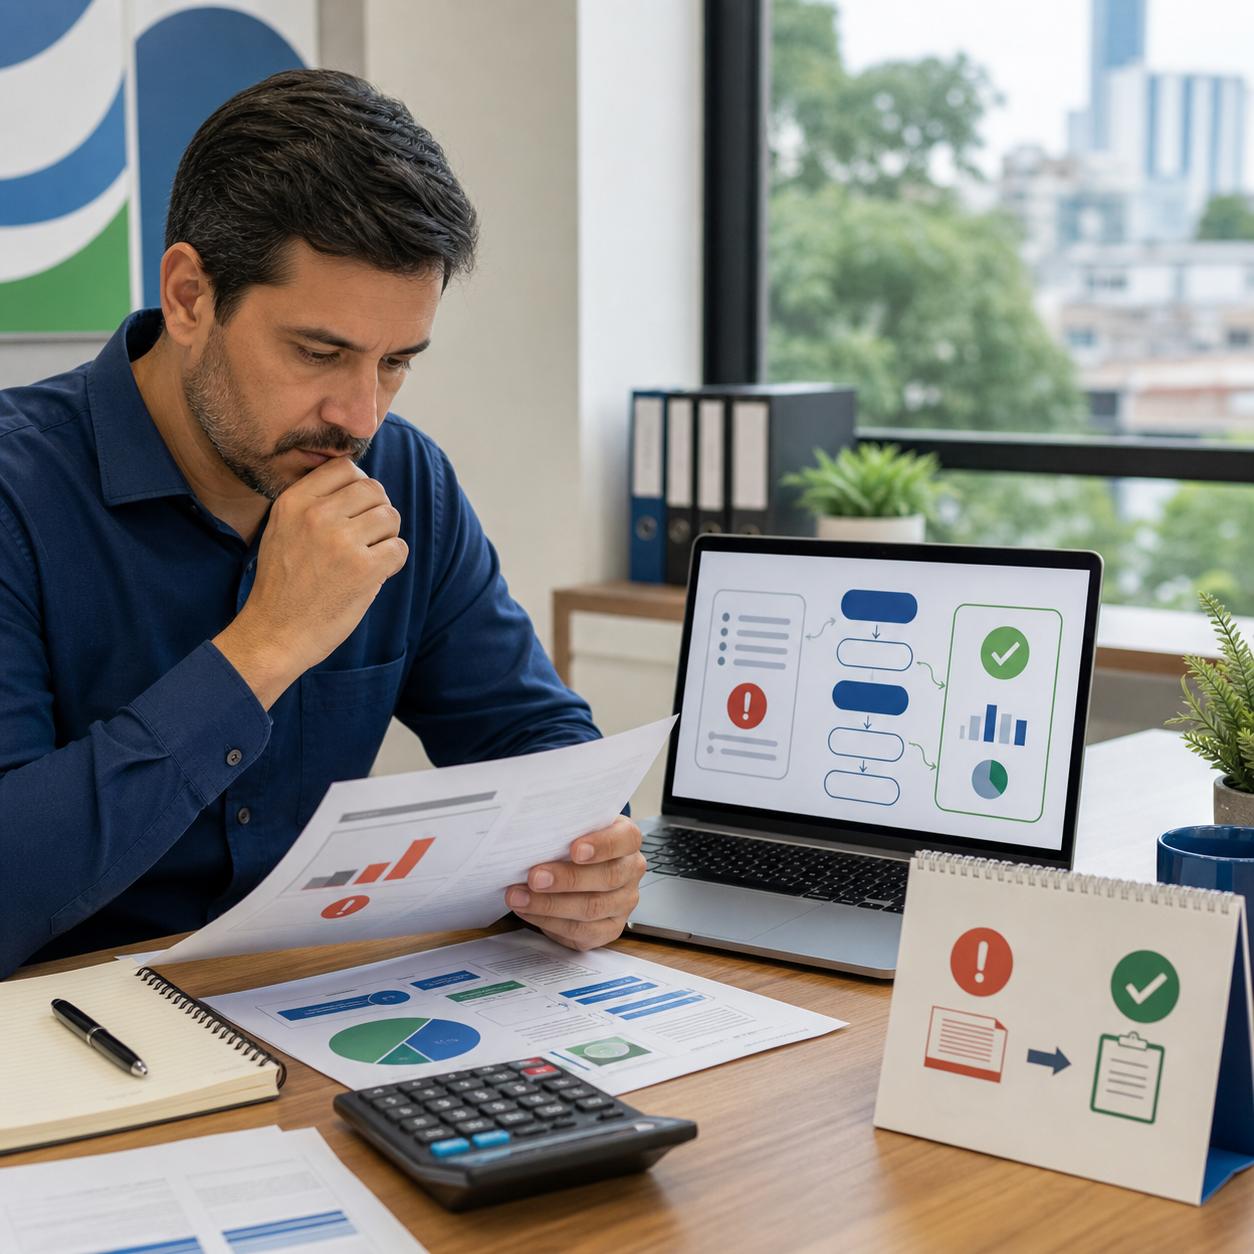
Fluxo de decisão quando a fatura não pode ser paga integralmente
Para evitar decisões por impulso, siga este fluxo de decisão.
- Você tem o valor total da fatura? Se sim, pague o valor integral e evite o rotativo.
- Se não, você consegue pagar muito mais do que o mínimo? Quanto maior o valor pago, menor será o saldo devedor e o custo futuro.
- Você consegue pagar apenas o mínimo? Entenda que todo o restante virará dívida com juros.
- Antes de decidir, pergunte à sua operadora qual é a taxa efetiva do rotativo e do parcelado do rotativo. Compare com outras linhas de crédito.
- Se precisar usar o rotativo, use por um único mês. Assim que possível, quitte o saldo ou solicite o parcelamento do saldo devedor.
- Evite pagar apenas o mínimo de forma recorrente. Isso pode transformar uma dívida pequena em um problema de longo prazo.
Simulação ilustrativa sem taxa volátil
Esta simulação usa uma taxa hipotética fixa de 8% ao mês, apenas para demonstrar o cálculo. Não representa a taxa real de nenhuma instituição e não deve ser usada para decisão financeira. Os valores reais dependem das condições do seu contrato e das regras do BCB.
| Item | Valor | Cálculo |
|---|---|---|
| Valor total da fatura | R$ 1.000,00 | – |
| Pagamento parcial (mínimo, por exemplo) | R$ 150,00 | – |
| Saldo devedor que entra no rotativo | R$ 850,00 | R$ 1.000,00 – R$ 150,00 |
| Juros de um mês (8% hipotético) | R$ 68,00 | R$ 850,00 × 8% |
| Nova dívida no mês seguinte, sem novos gastos | R$ 918,00 | R$ 850,00 + R$ 68,00 |
A simulação mostra que, mesmo sem fazer novas compras, a dívida cresce. Em uma situação real, a taxa pode ser maior ou menor, mas a lógica é a mesma: o rotativo aumenta rapidamente o saldo devedor.
Alternativas ao pagamento parcial
Antes de acionar o crédito rotativo, avalie outras possibilidades.
- Pagar a fatura integralmente: é a alternativa mais segura e evita qualquer custo adicional.
- Solicitar o parcelamento do saldo devedor: em vez de permanecer no rotativo por vários meses, a operadora pode oferecer uma parcela fixa. O custo costuma ser menor, mas ainda é uma forma de crédito.
- Contratar uma linha de crédito mais barata: em alguns casos, um crédito pessoal tem juros menores que o rotativo. Compare sempre o Custo Efetivo Total (CET).
- Reorganizar o orçamento: corte gastos supérfluos temporariamente para pagar o valor total no próximo vencimento.
- Renegociar com a operadora: se a dívida já está alta, procure a instituição para renegociar, em vez de continuar no rotativo.
Riscos, limitações e exceções
O crédito rotativo não é uma fonte de renda e não deve ser usado como extensão do salário. Ele é um financiamento de curto prazo, com custo elevado. O não pagamento do mínimo gera atraso, multa, mora e negativação do nome, situações que não são cobertas pelo rotativo simples. Além disso, cada instituição define a taxa e as condições do parcelado do rotativo, desde que respeite os limites gerais do BCB. Por isso, leia o contrato e verifique o CET antes de assinar qualquer parcelamento.
Alguns cartões oferecem a possibilidade de parcelar a fatura automaticamente, mesmo antes da entrada no rotativo. Quando isso existe, a taxa pode ser mais vantajosa que a do rotativo, mas ainda é uma obrigação financeira que deve ser planejada.
Fontes consultadas
- Banco Central do Brasil – Cidadania financeira: cartão: https://www.bcb.gov.br/cidadaniafinanceira/cartao
- Banco Central do Brasil – Limites de juros do cartão: https://www.bcb.gov.br/estabilidadefinanceira/limitesjuroscartao
- Data de consulta: 11 de agosto de 2026.
Este artigo tem finalidade exclusivamente educacional e não constitui recomendação individual de crédito, investimento ou qualquer outra decisão financeira. Não prometemos aprovação de crédito, ganho financeiro ou resultado específico. Avalie sua situação pessoal e consulte uma instituição financeira oficial antes de decidir.
Aviso editorial: este conteúdo tem finalidade educacional e não constitui recomendação individual de investimento, crédito ou contratação. Avalie sua realidade e consulte as fontes oficiais antes de decidir.