Empréstimo pessoal ou consignado: diferenças, custos e riscos
Comparar modalidades sem recomendar contratação.
A diferença central entre empréstimo pessoal e consignado está na forma de pagamento: no consignado, as parcelas são descontadas automaticamente da folha de pagamento ou do benefício, enquanto no pessoal o pagamento é feito por boleto ou débito em conta. Essa diferença afeta o custo, o risco e a elegibilidade de cada modalidade.
O que é empréstimo pessoal
O Banco Central do Brasil (BCB) define o empréstimo pessoal como uma operação de crédito em que o cliente recebe um valor e paga em parcelas, geralmente fixas, sem a necessidade de apresentar um bem como garantia na maior parte dos casos. A contratação passa por análise de crédito, que avalia renda, histórico financeiro e capacidade de pagamento.
No empréstimo pessoal, o banco não tem uma via direta de desconto automático do salário ou benefício. Isso significa que o pagamento depende da ação do tomador, o que eleva o risco de inadimplência para a instituição financeira. Em geral, esse perfil de risco se reflete em taxas de juros mais altas que as do consignado, mas isso precisa ser verificado caso a caso, pois depende das condições de oferta de cada banco.
O que é empréstimo consignado
O Ministério da Previdência Social e o INSS apresentam o consignado como uma modalidade em que as parcelas são descontadas diretamente na folha de pagamento ou no benefício do tomador. Esse desconto é automático e ocorre antes de o dinheiro chegar à conta, o que reduz o risco para o banco e, em muitos casos, possibilita juros menores.
O consignado é oferecido principalmente a aposentados e pensionistas do INSS, servidores públicos e, em algumas situações, trabalhadores com carteira assinada, quando o empregador mantém convênio com uma instituição financeira. A regra geral é que o desconto respeite limites legais de comprometimento da renda, mas esses limites devem ser confirmados no momento da contratação.
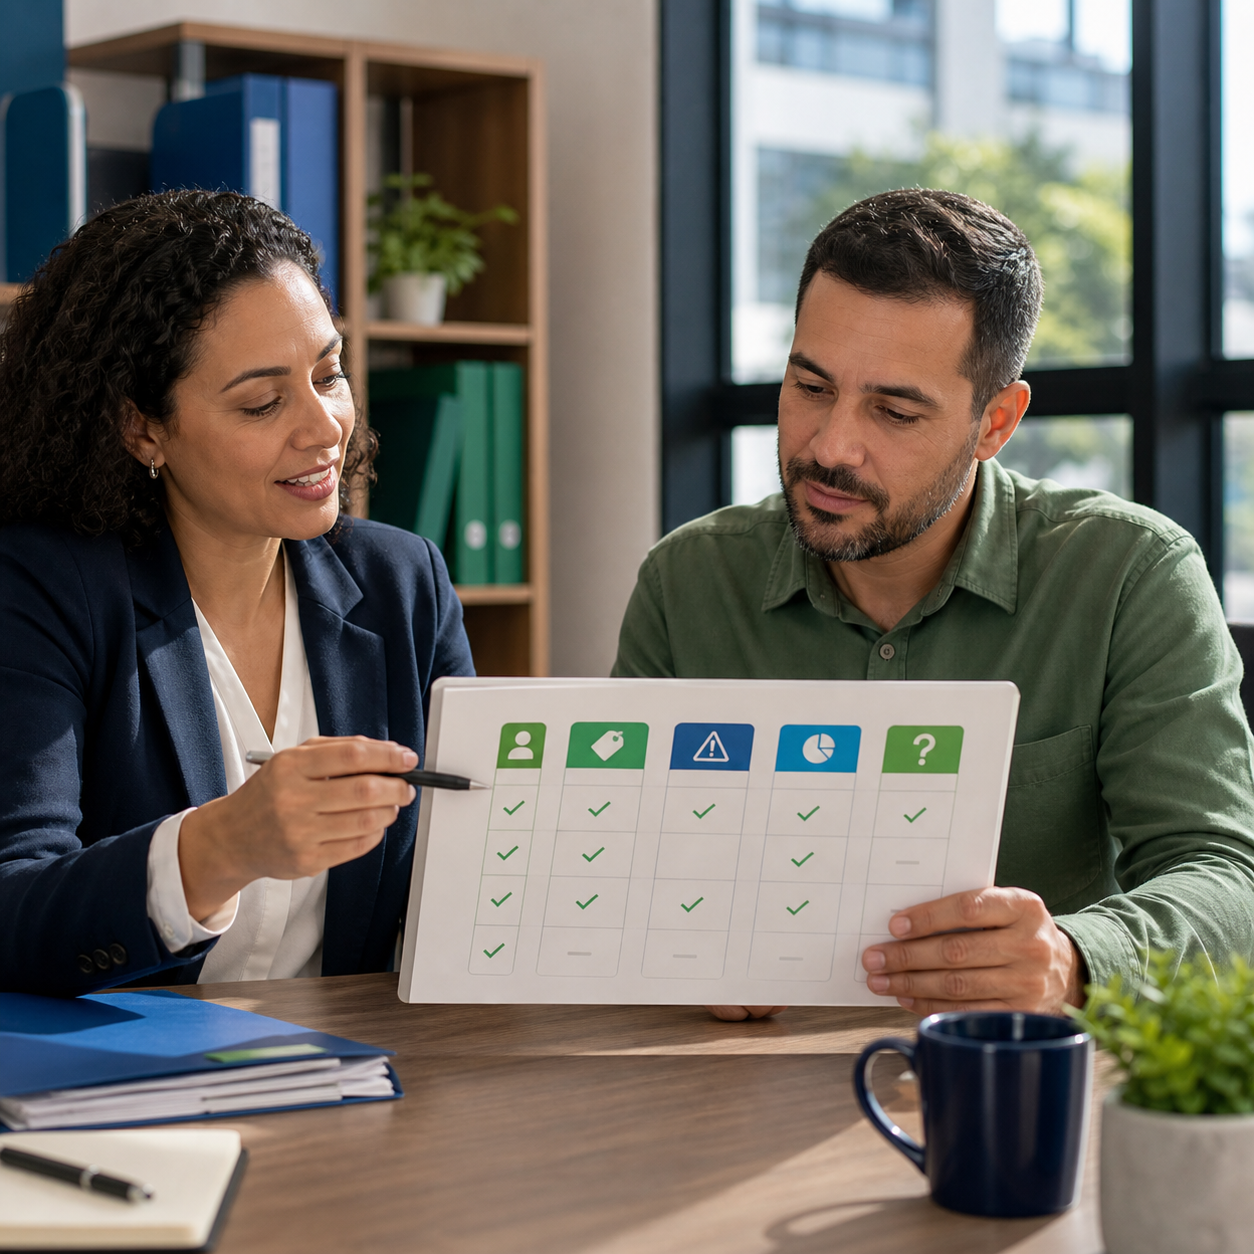
Comparativo direto: pessoal x consignado
A tabela a seguir reúne os principais pontos de comparação entre as duas modalidades, considerando elegibilidade, desconto, risco e custo.
| Aspecto | Empréstimo pessoal | Empréstimo consignado |
|---|---|---|
| Elegibilidade | Pessoas físicas com renda compatível e análise de crédito aprovada. | Aposentados e pensionistas do INSS, servidores públicos e trabalhadores com desconto em folha, desde que exista convênio. |
| Desconto | Boleto bancário, débito em conta ou outra forma definida no contrato. | Desconto automático na folha de pagamento ou no benefício, respeitando a margem legal. |
| Risco para o banco | Maior, pois o pagamento depende da organização financeira do tomador. | Menor, porque o desconto é automático e tem prioridade na renda. |
| Custo | Taxas de juros potencialmente maiores; podem existir tarifas e seguros opcionais. | Taxas de juros potencialmente menores; ainda assim, é preciso verificar o Custo Efetivo Total (CET). |
| Perguntas antes de contratar | Qual é o CET? Há multa por atraso? É possível amortizar ou quitar antecipadamente? O seguro é obrigatório? | O desconto cabe na minha renda? Consigo quitar antecipadamente sem custo adicional? O CET está claro no contrato? |
Perguntas que você deve fazer antes de contratar
Independentemente da modalidade, algumas perguntas ajudam a evitar surpresas e a comparar ofertas de forma mais objetiva.
- Qual é o Custo Efetivo Total (CET), incluindo juros, tarifas e seguros?
- O contrato permite pagamento antecipado ou amortização de parcelas? Há alguma cobrança para fazer isso?
- Existe multa por atraso? Como funciona em caso de atraso no pagamento?
- No consignado, o valor da parcela está dentro do limite legal de comprometimento da renda?
- O que acontece se eu for demitido ou deixar de receber o benefício?
Aviso importante: este artigo tem finalidade exclusivamente educacional e não substitui a análise de uma instituição financeira. Nenhuma modalidade está sendo recomendada. Antes de contratar, avalie as condições apresentadas no contrato e verifique se a parcela cabe no seu orçamento.
Fontes consultadas
As informações deste artigo foram consultadas em 11 de agosto de 2026.
Aviso editorial: este conteúdo tem finalidade educacional e não constitui recomendação individual de investimento, crédito ou contratação. Avalie sua realidade e consulte as fontes oficiais antes de decidir.